九游会网址:
【导语】10月棉纱价格下降,质料端棉花价格下滑,棉纱本钱支撑缺乏。需求端体现一般,旺季不旺,纺企订单较少,库存逐步累升。进入11月,新季棉花会集供给,但产值下降,棉花价格估计上涨,本钱端对棉纱价格有支撑。
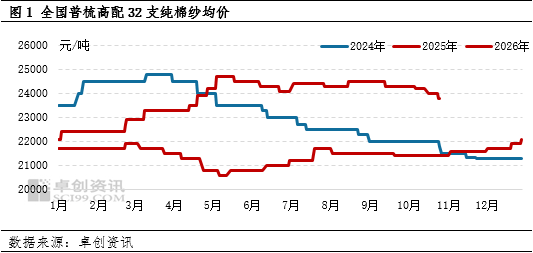
10月棉纱价格下降,棉纺工业链景气量欠安,首要逻辑是棉花价格下滑,棉纱本钱重心下移。据卓创资讯监测,到10月28日我国棉花现货月均价为16912.94元/吨,较上月均价跌280.47元/吨,起伏1.63%。
本钱端来看,10月份棉花价格震动跌落。中东形势动乱,世界原油价格偏强运转,美国通胀压力显着,商场忧虑美联储加息概率提高,大宗商品商场承压。棉花商场下流需求不振,USDA预估全球棉花库存环比9月添加,美棉产区降雨改进减产忧虑,棉花商场行情报价承压下滑。需求来看,棉纺商场需求清淡,布厂张望心态较浓,耗费库存为主,纺企订单不多,库房存储上的压力添加。质料方面,棉价跌落,棉纱本钱支撑削弱。截止到10月28日,全国普梳高配32支纯棉纱月均价24081元/吨,较上月均价跌1.31%,同比涨12.47%。
到10月28日,纯棉普梳环纺高配32支棉纱理论月均毛利预估值为-468.19元/吨,较上月均值亏本添加10.15元/吨。本月棉花及棉纱价格均跌落,但棉纱跌幅大于棉花,棉纺企业即期理论加工赢利亏本起伏扩展。(注:所核算赢利未核算纺企下角料出售赢利、以及其他财税本钱,如商业告贷利息及增值税等)
10月全国棉纺企业开机负荷预估值为70.92%,较上月降0.64个百分点。本月棉花价格下滑,下流贸易商按需补货。布厂收购不活跃,纺企订单较少,国庆期间部分纺企放假罢工,因而本月开工较上月下降。新棉会集供给,且价格跌至较低水平,估计纺企收购活跃性提高,因而11月纺企开工或升高。
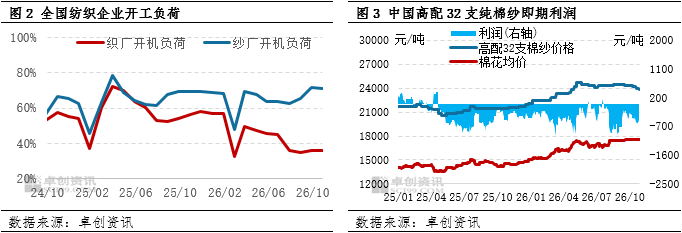
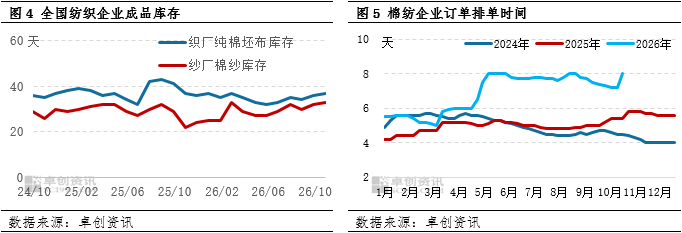
10月山东棉纺企业订单排单预估值为7.40天,较上月下降0.20天。本月纯棉纱订单下降,布厂开工下滑,收购质料不活跃,纺企棉纱成交清淡。
10月规划以上棉纺企业纯棉纱库存天数均匀预估值为33天,较上月升高1天;规划以上织厂纯棉坯布制品库存天数均匀预估值为37天,较上月升高1天。本月布厂库存升高,收购质料慎重。纺企订单不多,库存呈升高趋势。质料方面,本月棉价跌落,棉纺企业逢低收购,企业遍及按订单随用随补。
2026年11月棉纱供给估计足够,纺织商场进入冷季,布厂按需补货,收购不活跃,纺企订单较少,库存保持较高水平。
从质料端来看,随同棉花价格探底,出产端轧花企业亏本扩展,挺价惜售心态增强。美联储10月底暂未加息,11月暂无议息会议方案,估计随同微观利空预期开释,工业端减产及出产端本钱支撑效果将增强,11月中下旬价格或小幅上升。棉纱本钱有支撑,利多现货价格。
综上所述,估计11月棉花价格呈上涨趋势,本钱重心上移;11月棉纺织商场进入冷季,估计纺企订单较少,下流布厂收购慎重,对棉纱价格形成许多压力。因而估计11月国内棉纱价格或低位反弹,但遭到纺企高位库存的影响,估计涨幅有限。因为10月价格跌至较低水平,估计均价仍跌落,其间11月均价估计24000元/吨,干流运转区间在23800-24200元/吨。后期亲近关订单跟进状况、微观商场改变等。

 137-7348-0888
 1377340888@163.com


 苏公网安备 32108102010180号